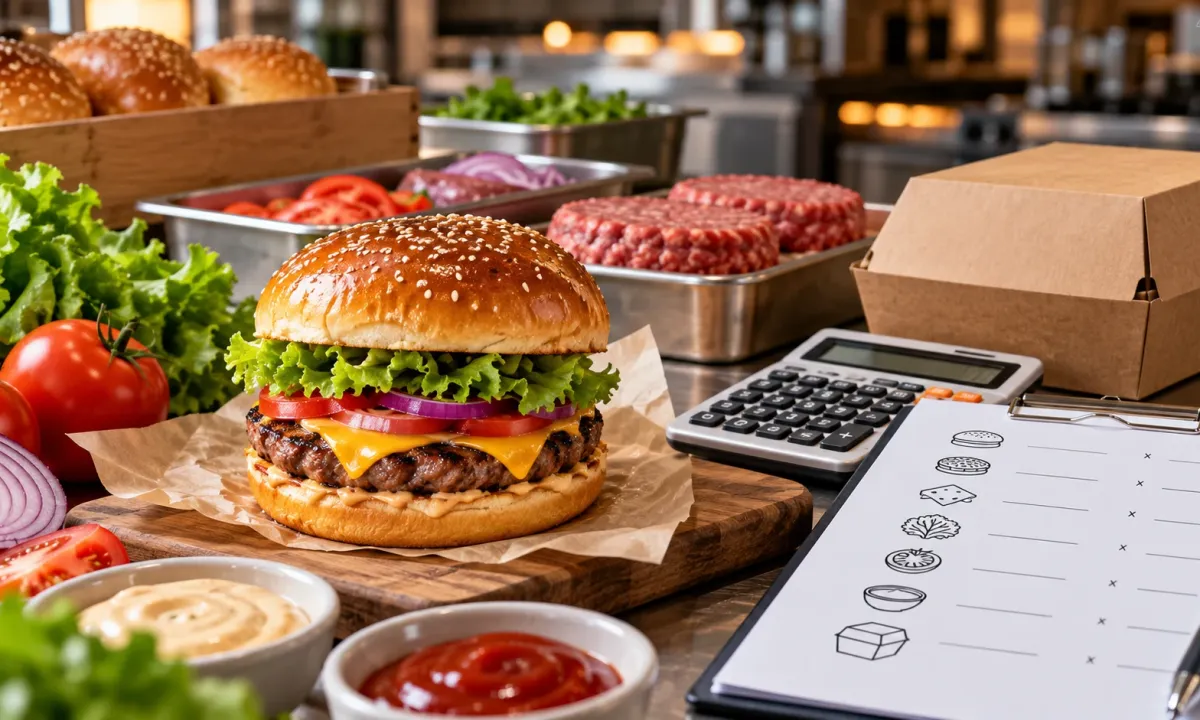
Собівартість бургера не дорівнює сумі ціни булочки та котлети. Для коректного розрахунку потрібно врахувати всі продукти, фактичну вагу кожного компонента, технологічні втрати, соуси, упаковку та інші витрати, які безпосередньо пов'язані з приготуванням і видачею однієї порції.
Для закладу громадського харчування такий розрахунок потрібен не тільки для визначення ціни продажу. Він допомагає контролювати витрати, порівнювати постачальників, бачити найбільш витратні компоненти рецептури та контролювати відхилення між плановою і фактичною витратою продуктів.
Крок 1. Зафіксуйте рецептуру одного бургера
Перший етап — визначити точний склад порції. Наприклад, у рецептуру можуть входити:
- булочка;
- котлета;
- сир;
- овочі;
- зелень;
- соус;
- інші компоненти, передбачені рецептурою.
Для кожного інгредієнта потрібно зафіксувати кількість, яка використовується в одній порції. Не варто рахувати «на око»: якщо один кухар кладе 20 г соусу, а інший 30 г, фактична собівартість і вихід страви будуть відрізнятися.
Саме тому для професійної кухні важливо мати стандартизовану рецептуру із зазначенням ваги або кількості кожного компонента.
Крок 2. Переведіть закупівельну ціну в ціну однієї порції
Для кожного продукту потрібно визначити вартість тієї кількості, яка потрапляє в один бургер.
Базова формула проста:
Вартість компонента = ціна закупівлі ÷ кількість продукту × кількість у порції.
Наприклад, якщо упаковка продукту коштує 600 грн і містить 30 порцій, вартість однієї порції цього компонента становитиме 20 грн.
Для вагових продуктів використовується той самий принцип. Якщо кілограм продукту коштує 200 грн, то 100 г коштують 20 грн.
Крок 3. Окремо порахуйте булочку та котлету
Булочка і котлета зазвичай формують значну частину продуктової собівартості бургера, тому їх краще рахувати окремими позиціями. Наприклад, під час вибору булочки варто порівняти її масу, тип і закупівельну ціну, адже ці параметри безпосередньо впливають на вартість однієї порції. Варіанти для порівняння можна переглянути за посиланням https://ffa.com.ua/bulki-dlya-burgeriv та врахувати в розрахунку саме ту булочку, яка використовується у конкретній рецептурі.
Аналогічно потрібно враховувати фактичну масу та закупівельну ціну котлети. Якщо змінюється її вага або вид м'яса, змінюється і вартість компонента в одній порції. Тому для кожного бургера варто окремо фіксувати конкретну котлету, її вагу та ціну закупівлі.
Крок 4. Порахуйте овочі з урахуванням втрат
Овочі не завжди можна включати в собівартість за ціною закупівлі в перерахунку на готову порцію. Під час очищення, нарізання та підготовки частина продукту може втрачатися.
Тому потрібно розрізняти:
- масу брутто — кількість продукту до підготовки;
- масу нетто — кількість продукту після очищення та підготовки;
- вихід — фактичну кількість продукту, яку можна використати в стравах.
Наприклад, якщо з 1 кг закупленого продукту після очищення залишається 900 г, собівартість 100 г готового до використання продукту буде вищою, ніж проста ціна 100 г закупленої сировини.
Точний відсоток втрат потрібно визначати за фактичними технологічними процесами конкретного закладу, а не використовувати універсальне значення для всіх продуктів.
Крок 5. Не забудьте про соус
Соус часто здається другорядним компонентом, але при великій кількості проданих бургерів навіть невелика різниця в дозуванні впливає на витрати.
Якщо на один бургер за технологічною картою передбачено 25 г соусу, саме цю кількість потрібно закладати в розрахунок. Якщо використовується готовий соус у певній упаковці, його вартість потрібно перевести в ціну одного грама, а потім помножити на фактичне дозування.
Якщо заклад використовує кілька соусів, кожен із них потрібно рахувати окремою позицією.
Крок 6. Врахуйте сир та інші додаткові компоненти
Те саме правило діє для сиру, бекону, цибулі, маринованих овочів, зелені та інших добавок.
Якщо компонент продається упаковкою, спочатку потрібно визначити його ціну за грам або за штуку. Після цього розраховується вартість фактичної кількості, яка використовується в одному бургері.
Це особливо важливо для позицій із великою кількістю додаткових інгредієнтів. Бургер, який на етапі розробки здається лише трохи дорожчим за базову позицію, після додавання сиру, бекону, кількох соусів та інших компонентів може мати істотно вищу продуктову собівартість.
Крок 7. Додайте технологічні втрати
Під час приготування частина продуктів може втрачатися. Це можуть бути залишки після нарізання, обрізки, продукти, які залишилися на робочій поверхні або в дозаторах, а також інші втрати, характерні для конкретної технології.
Важливо не встановлювати довільний відсоток «на втрати», а визначати його на основі фактичних даних закладу. Для цього можна протягом певного періоду порівнювати кількість закупленої сировини з кількістю продукту, яка фактично використана у виробництві.
Якщо технологічні втрати вже враховані у виході продукту або технологічній карті, повторно додавати їх до собівартості не потрібно.
Крок 8. Порахуйте упаковку
Для бургера, який продається із собою або доставляється, упаковка є частиною витрат на одну порцію.
До неї можуть належати:
- коробка або паперова упаковка для бургера;
- папір або пергамент;
- пакет;
- серветки;
- стікер або етикетка;
- додаткова упаковка для соусу.
Рахувати потрібно фактичний комплект, який видається разом із замовленням. Якщо упаковка використовується тільки для доставки, її не потрібно включати до собівартості бургера при продажу в залі, але потрібно враховувати у відповідному форматі продажу.
Крок 9. Складіть повну продуктову собівартість
Після розрахунку всіх компонентів їх потрібно скласти.
Продуктова собівартість = булочка + котлета + сир + овочі + соуси + інші інгредієнти + технологічні втрати + упаковка.
Наприклад, умовна таблиця може виглядати так:
|
Компонент |
Кількість |
Вартість у порції |
|---|---|---|
|
Булочка |
1 шт. |
А грн |
|
Котлета |
1 шт. |
Б грн |
|
Сир |
20 г |
В грн |
|
Овочі |
Х г |
Г грн |
|
Соус |
Х г |
Д грн |
|
Інші компоненти |
За рецептурою |
Е грн |
|
Упаковка |
1 комплект |
Є грн |
У цьому випадку собівартість продуктів і упаковки дорівнює сумі вартості всіх зазначених компонентів.
Крок 10. Не плутайте собівартість продуктів із повною собівартістю
Продуктова собівартість показує, скільки коштують інгредієнти та упаковка конкретного бургера. Але для управління закладом цього показника недостатньо.
Повна собівартість може також включати витрати на оплату праці, оренду, комунальні послуги, доставку, обслуговування обладнання, маркетинг та інші операційні витрати. Спосіб розподілу цих витрат залежить від системи управлінського обліку конкретного закладу.
Тому не варто називати суму закупівельної вартості продуктів «повною собівартістю» бургера.
Крок 11. Перевірте фактичну собівартість після запуску
Розрахунок за рецептурою є плановим. Після запуску страви його потрібно порівнювати з фактичним споживанням продуктів.
Якщо за планом на 100 бургерів потрібно 100 булочок, але за фактом списується більше, необхідно з'ясувати причину. Це може бути неправильне порціонування, пошкодження продуктів, залишки після підготовки або інші втрати.
Такий контроль дозволяє виявити розбіжності між технологічною картою та реальною роботою кухні.
Що найбільше впливає на собівартість бургера
На практиці варто регулярно контролювати не тільки ціну закупівлі, а й кількість продукту, яка використовується в кожній порції.
- маса котлети;
- вартість і тип булочки;
- кількість сиру;
- дозування соусу;
- втрати овочів під час підготовки;
- додаткові інгредієнти;
- вартість упаковки;
- фактичний вихід продуктів.
Наприклад, зміна булочки з одного формату на інший або перехід на дорожчий соус змінить собівартість кожної порції. При великому обсязі продажів навіть невелика різниця на один бургер перетворюється на помітну суму за місяць.
Як часто потрібно перераховувати собівартість
Собівартість потрібно переглядати після зміни закупівельних цін, рецептури, постачальника або формату упаковки. Також доцільно перевіряти розрахунок, якщо фактичні списання продуктів починають помітно відрізнятися від планових.
Для закладу важливо, щоб технологічна карта, закупівельні ціни та фактичне порціонування відповідали одне одному. Інакше розрахована собівартість швидко перестає відображати реальні витрати.
Висновок
Коректний розрахунок собівартості бургера складається з декількох етапів: фіксації рецептури, розрахунку вартості кожного компонента, урахування фактичних втрат, додавання соусів та упаковки, а також регулярної перевірки фактичного споживання продуктів.
Головний принцип простий: кожен компонент, який потрапляє в готовий бургер або витрачається для його видачі, повинен мати зрозумілу вартість у розрахунку. Це дозволяє бачити реальну продуктову собівартість, контролювати списання та своєчасно реагувати на зміни закупівельних цін.